
بورس تهران؛ خرسي در لباس گاو!
ايالاتمتحده، نيويورك، محله منتهن؛ والاستريت، چند قدم مانده به ورودي بورس نيويورك دو مجسمه توجه همگان را به خود جلب ميكند.
مجسمه يك گاو بزرگ در مقابل يك خرس تنومند. اين دو نماد اكنون در ادبيات بورسهاي جهاني نماينده دو تفكر و دو ديدگاه و برداشت از وضعيت بازار سرمايه است. نماد گاو يا «بازار گاوي» شرايطي است كه در آن سرمايهگذاران و سهامداران انتظار رشد شاخص بازار و قيمتهاي سهام را دارند و در واقع برداشت آنها از وضعيت كلان اقتصاد، مثبت بوده و روند رشد قيمتي را پيشبيني ميكنند. سرمايهگذاران صاحب اين عقيده را اصطلاحا در بورسهاي بينالمللي «گاو» ميگويند. گاوها در اين شرايط، نقدينگي خود را به سمت خريد بيشتر سهام گسيل داشته و سبد سهام خود را وزين ميكنند.
در پرانتز و در ابتداي اين نوشتار بايد گفت متاسفانه به دليل كمي ارتباط فعالان بورس كشور با بازارهاي بينالمللي، اصطلاحات رايج بينالمللي در فضاي داخلي بورس ما عموميت و گسترش نيافته است و اين اصطلاحات علاوهبر نامتعارف بودن، گاه تعبير به توهين نيز ميشود به طوري كه در بورس تهران، نميتوان از سرمايهگذاري پرسيد كه: «شما گاو هستيد يا خرس؟» اما ديگر چارهاي نيست. بنابر عرف تثبيت شده بينالمللي، بازار يا گاوي است يا خرسي و سهامداران غالبا يا گاو هستند يا خرس و البته حيوانات ديگري نيز در اين مزرعه وجود دارند، مانند: جوجه (بسيار محافظهكار و بسيار كمريسك) و خوك (بسيار ريسكپذير، حريص، ناشكيبا و سودجو). همان گونه كه بازار از شرايط «گاوي» به خرسي قابل تبديل است، سهامداران نيز ممكن است در برههاي «گاو» بوده و در مقطعي «خرس». اما «بازار خرسي» شرايطي است كه در آن شرايط اقتصادي نامناسب است و عوامل منفي تاثيرگذار بر اقتصاد، فراوان ديده ميشود كه در اين شرايط انتظار سرمايهگذاران، كاهش قيمت سهام و شاخص بازار است. به طور خلاصه ميتوان گفت شرايط خوشبيني، شرايط «بازار گاوي» و شرايط بدبيني، شرايط «بازار خرسي» است. به نظر
ميرسد اين نمادها با پيشينه طولاني مدت منشعب از اقتصاد مبتنيبر كشاورزي گذشته دور ايالاتمتحده بوده است كه در آن «گاو» نشانه رونقبخشي و رونقدهي و «خرس» عنصر ويرانگر مزارع معرفي شده بود.
حال اين سوال مطرح ميشود كه بورس تهران «گاو» است يا «خرس»؟ آيا چشمانداز اين بورس نمايشدهنده رونق و افزايش قيمتها است يا آنكه بيمدهنده آغاز روند نزولي و كاهش قيمتي است؟ با قدري بازگشت به گذشته و رجوع به ابتداي سال 89، آيا در آن تاريخ ميشد با اطمينان كامل بيان كرد كه ارزش بازار در يك سال بعد بيش از 80 درصد رشد ميكند؟ اكنون در نقطهاي ايستادهايم كه ارزش بورس تهران نسبت به يك سال قبل خود بيش از 80 درصد رشد داشته و شاخص بورس تهران در همين مدت بيش از 12 هزار واحد رشد كرده است.
بايد بپذيريم كه در يك اقتصاد و بازار كارآ و شفاف، قيمت سهام تابعي است از سود هر سهم با رعايت نرخ تورم و نرخ بازده بدون ريسك در كشور. يعني در شرايطي كه اوراق مشاركت تضمين شده در فضاي اقتصاد با نرخ 15 تا 17 درصد وجود دارد، نميتوان انتظار داشت سرمايهگذار دارايي خود را تبديل به سهامي كند كه بازده سالانه آن سهم كمتر از اين نرخ باشد مگر آنكه به 2 دليل دست به اين سرمايهگذاري بزند، اول انتظار عوايد آتي و بلندمدت از سهم داشته باشد و ديگر آنكه تمركز بر نوسانگيري ناشي از تغيير نرخ سهام داشته باشد. نوسانگيران يا موج سواران را در هيچ يك از بورسهاي دنيا نميتوان ناديده گرفت يا آنكه آنان را از بازار خارج كرد، اما جنس بازارها را ميتوان از رابطه مابين ميانگين بازده بازار و نرخ بهره بدون ريسك شناخت.
منطقي و معقول آن است كه متوسط نرخ بازده بورس (بازار با ريسك) از نرخ اوراق قرضه بدون ريسك بالاتر باشد و اين تفاوت همان انگيزه سرمايهگذاري در بازار همراه با ريسك بورس است. بورس تهران را ميتوان از معدود بورسهايي دانست كه در حال حاضر ميانگين بازده آن (سود پيشبيني شده تقسيم بر ارزش بازار) نه تنها كمتر از نرخ اوراق قرضه بلكه نزديك به نصف آن است. P/E بازار (قيمت به سود سهم) در نيمه اسفند 89 حدود 7/11 بوده كه اين عدد يعني معدل بازده 5/8 درصد. پس سرمايهگذاران و سهامداران در بورس تهران در انتظار اعلام EPS و دريافت سود نقدي سهم نيستند و به دنبال شاخه ديگري از عايدي سهام يعني نوسانگيري قيمت هستند. شرايط نامتقارن بازده بورس و بازده اوراق بدون ريسك (اوراق مشاركت) معرف آن است كه نوسانگيري با توجه به پيشبيني سود شركتها نيز محقق نميشود و بايد عوامل موثر ديگري در بازار دخالت داشته باشند كه بتوان با دستاويز قرار دادن آنها و از رانت آنها، اقدام به نوسانگيري كرد. تحليلگران بنيادي در بورس، نقاط قوت و ضعف بنگاه را ارزيابي ميكنند و با توجه به روند گذشته و برنامههاي آتي، اقدام به ترسيم كانال قيمتي يك سهم ميكنند،
كانالي كه در آن كمترين و بالاترين قيمت مورد انتظار سهم نمايان ميشود.
فراموش نكنيم كه اين تحليلها به طور كامل منطبق بر پتانسيلهاي بنگاه، وضعيت صنعت و شاخههاي كلان اقتصاد است. با اين تعريف شايد بتوان سال 89 را در عين پربازدهترين سال بورس، كمكارترين سال براي تحليلگران بنيادي سهام دانست. بسياري از نمادها در طول سالجاري مورد مشاهده و تقاضاي شديد سرمايهگذاران قرار گرفتند در حالي كه تحليلگران هيچ مبنايي براي قيمتهاي سر به فلك كشيده آنها نميشناختند. به گونهاي ميتوان گفت بازار تحتتاثير عوامل استاندارد اثرگذار مانند پيشبيني سود و ... رشد نكرده است، بلكه عواملي بيروني بر اين اوجگيري تاثير داشتهاند. به صورت گذرا به برخي از عواملي كه اين گونه شرايط بورس را رقم زدهاند، اشاره ميكنيم، عواملي كه اين رشد خيرهكننده را باعث شدهاند.
1- خواست سياسي: دولتها بيشتر از ملتها باور دارند كه بورس، آئينه اقتصاد كشور است و از همين رو تمايل وافري به حفظ وضعيت ثبات و پيشرفت در بورس دارند. در اقتصادهاي دولتي و در ماهيت «اقتصاد سياسي دولتي» ساختارها نيز به گونهاي طراحي ميشود كه اهداف دولتها در حد امكان قابل برآورده شدن باشد.
2- فشار نقدينگي: از مهمترين عوامل موثر بر بورس ميتوان به «نقدينگي» اشاره كرد. عاملي كه نبودش قدرت نقدشوندگي سهام را به شدت پايين ميآورد و نيز كمبودش، بازار را از شرايط رقابتي خارج و قيمتها را غيرواقعي ميكند. اين مطلب يك سوي تاثير نقدينگي در بورس است، منظر ديگر «افزايش نقدينگي» همانند سيل به اركان بازار هجوم آورده و موجب بالا رفتن قيمتها در حدود غيرمتعارف ميشود، عاملي كه مكانيزم پيشيگرفتن تقاضا (به دليل افزايش نقدينگي) از عرضه را موجب ميشود و موجب پيدايش پديده «حباب قيمتي» ميشود. بايد توجه داشت «رشد قيمت» با «حباب قيمت» تفاوت كاملا مشهودي دارند. نامگذاران با رعايت جنبه مفهومي، عنوان «حباب» را انتخاب كردند. حباب كه با توجه به قرار داشتن در بالاترين سطح قابل مشاهده، از شكنندگي بسيار بالايي برخوردار بوده و با كمترين تحريك از بين ميرود. بورس تهران در حال حاضر در معرض هجوم نقدينگي قرار گرفته است. اين انتقال به دليل عمده به ركود بازارهاي موازي مانند ارز، طلا، مسكن، خودرو و ... و نيز نداشتن جذابيت بازار پولي كشور (بانكها) براي سرمايهگذاران مرتبط است كه با توجه به بسته پولي سال 1390 به نظر ميرسد
نداشتن جذابيت سپردهگذاري در بازار پول كماكان ادامه داشته باشد. تجربه نشان داده است دستكاري دستوري نرخ سپرده بانكي و تغيير ميزان سپرده قانوني بانكها نزد بانك مركزي هميشه نتوانسته است نتيجهاي را كه طراحان از آن انتظار داشتهاند، به همراه داشته باشد. حتي حافظه كوتاهمدت تاريخي نيز به ياد ميآورد كه كاهش سپرده بانكها نزد بانك مركزي و كاهش دستوري نرخ سود بانكي با هدف حركت جريان نقدينگي به سمت توليد مثمرثمر نبوده و اين جريان نقدينگي ايجاد شده به سمت بازار مسكن حركت كرده و تورم شديد اين بخش را باعث شده است. بايد قبول كرد جذب نقدينگي در توليد بيش از آنكه به حجم نقدينگي مرتبط باشد به مولفههاي اثرگذار در امنيت سرمايهگذاري وابسته است، يعني بهبود فضاي كسبوكار و مشاهده تصميمات عقلايي اقتصادي، خود به خود نقدينگي را به سمت توليد به حركت درميآورد. نقدينگي هوشمند بيش از آنكه يك سرباز براي يك اقتصاد سياسي باشد يك عنصر سودجو براي صاحب خود است. اكنون بر همگان واضح است كه ارتباط توالي نقدينگي و تورم همانند توالي اعداد در رياضي است. در اين نگاه عدد «يك» نقدينگي است كه بعد از آن نميتوان عدد ديگري جز «دو» كه همان تورم
است متصور بود. تورمي كه در بورس به نام «حباب قيمت» نامگذاري ميشود، نرخ رشد دو رقمي حجم نقدينگي (حدود 20 درصد) به همراه عبور حجم نقدينگي كشور از مرز 200 هزار ميليارد تومان با توجه به ركود بازارهاي موازي به عنوان تهديدي تورمزا براي بورس كمعمق تهران است. بورسي كمعمق با شناوري پايين كه هيچ گونه مقاومتي در برابر فشار نقدينگي نخواهد داشت.
3- صندوقها، شبهدولتيها و نهادها: به شكلي ميتوان تاثيرگذاران اصلي بورس را بخشهاي فعال ياد شده دانست. صندوقها و شركتهاي سرمايهگذاري، شبهدولتيها و صندوقهاي وابسته به آنها و نهادهايي كه با تاسيس شركتهاي نسل دوم و سومي اقدام به حضور و فعاليت در اين بازار ميكنند.
بيترديد وجود صندوقها را ميتوان عاملي «امنيتزا» براي صاحبان سرمايه خرد و در واقع «ماهي قرمزهاي كوچك بورس» دانست. اينان با خريد واحدي از صندوقها، ريسك سرمايهگذاري مستقيم خود در بازار را كاهش داده و خود را به مرز امنيت سرمايهگذاري نزديك ميكنند، اما اين موضوع طرف تعامل ديگري نيز دارد و آن نيز رابطه دو سويه صندوقها و ذات بورس است. گره خوردن منفعت صندوقها با رشد قيمتي بورس سبب ميشود كه صندوقها اصولا بازار را «گاو» بخواهند بدون اهميت دليل «گاو» بودن. اين كه رشد قيمتي حاصل حباب است يا رونق اقتصادي تاثيري در اخذ بازده صندوقها ندارد. در نهايت صندوقها بايد به سرمايهگذارانشان گزارش بازده داده و آنها را منتفع كنند. ارزش صندوقهاي سرمايهگذاري در حال نزديك شدن به مرز 8 هزار ميليارد ريال است. ميل به موفقيت در اين صندوقها در صورتي كه بيش از «ميل توسعهاي بورس» باشد، خود به عنوان عاملي براي حفظ شرايط بازار در حالت غيرواقعي تبديل ميشود.
شركتهاي سرمايهگذاري وابسته به بانكها، نهادهاي عمومي غيردولتي يا شبهدولتي نيز بورس را محل مناسبي براي سرمايهگذاري ميدانند. به دلايل ياد شده در بالا اين مجموعه تشكيلات حقوقي كه ميتوان تا 80 درصد بازار را متعلق به آنها دانست بيش از آنكه دغدغه توسعهاي براي صنايع سرمايهپذير خود داشته باشند، دغدغه سوددهي سرمايهگذاريهاي خود را دارند و شايد بتوان قسمتي از سرمايهگذاريشان در بورس را نه از جهت «ويژهپنداري» بورس تهران، بلكه از بد حادثه و ركود بازارهاي موازي اعلام كرد. بورس بايد يقين داشته باشد كه اين ميهمانان ناخوانده تا زماني بازار را «گاو» ميخواهند كه محل جديدي براي جريان نقدينگي خود پيدا نكرده باشند. اين گله نقدينگي در انتظار پريدن اولين «بز» از اين جريان وحشي سودآور است كه به محض اين اتفاق سايرين نيز به حركت درميآيند؛ چون به واقع همگان رسيدن قيمتهاي بازار به سقفهاي قيمتي را پذيرفته و درخصوص آن اجماع نظر دارند.
4- اندازه و ماهيت بازار: فشار نقدينگي و گسترش بازار حاصل از آن، مفهوم توسعهاي ندارد. گسترش بازار را ميتوان به مفهوم ورود شركتهاي جديد و نقدينگي جذب شده در مكانيزم افزايش سرمايه دانست. در يك سال گذشته (منتهي به نيمه اسفند 1389) تنها قريب به 30 هزار ميليارد ريال نقدينگي جذب شده در قالب افزايش سرمايه شركتهاي بورسي ديده ميشود آن هم در 38 شركت، در حالي كه در همين دوره حجم معاملات بورس تهران را بين 150 تا 200 هزار ميليارد تومان ميتوان برآورد كرد (كف و سقف به علت اختلاف در محاسبه عرضههاي خاص به عنوان آمار معاملات است). مقايسه نقدينگي جذب شده تحت عنوان افزايش سرمايه نقدي با ارقام مربوط به حجم نقدينگي كشور (بيش از 200 هزار ميليارد تومان) با توجه به سپرده بلندمدت بودن سهم قابلتوجه اين نقدينگي در بانكها نشان ميدهد كه بورس چه بسيار با هدف ذاتي خود فاصله دارد، هدف ذاتي كه «جذب نقدينگي سرگردان جامعه و هدايت آن به توليد» عنوان شده است. به هر روي بورس ناشناسان كه يا اوراق مشاركت خريدهاند يا سپردهگذاري بلندمدت كردهاند و تحليلگران، سرمايهگذاران بلندمدت دانايان علم اقتصاد و فاينانس كه نوسانات اين بازار را
غيرمنطقي و قيمتها را غيرواقعي دانسته و در اين بازار سرمايهگذاري بلندمدت نميكنند. پس آيا نميتوان گفت در حال حاضر تنها موجسواران و نوسانگيران اعم از حقوقي و حقيقي در حال استفاده از اين آب گلآلود هستند؟
5- خصوصيسازي: عرضههاي اوليه خصوصيسازي در سال 1385 آن هم از جنس شركتهاي صدر اصل چهل و چهاري را بايد بحق، ناجي بورس تهران در شرايط اين بازار پس از سال 1384 دانست (رجوع شود به مقاله بورس تهران بازاري به وسعت 15 شركت اصل 44، محاسبه شاخص قيمت گروه عرضه اوليه، سديدي، دنياي اقتصاد 16/12/1388) مهندسي عرضههاي اوليه اگرچه در راستاي وظايف مدون قانوني خصوصيسازي انجام شده باشد، اما نتيجه غيرقابل انكارش مديريت شاخص كل بورس تهران و بازگرداندن رونق به اين بازار است. عرضههاي اوليهاي كه كيفيت آن هميشه طرفداران ثابتي در قشر نوسان دوستان بورس داشته است. خصوصيسازي را ميتوان بزرگترين عرضهكننده حال حاضر بازار دانست، عرضهكنندهاي كه در 6 سال اخير قريب به 340 هزار ميليارد ريال سهام در بورس عرضه كرده است كه از اين رو ميتوان آن را از اركان اصلي طرف عرضه بورس دانست، اما طرف تقاضاي اين فرآيند هم نميتواند خارج از تركيب طرف تقاضاي بورس باشد. همان گونه كه گفته شد، صندوقهاي سرمايهگذاري، شركتهاي سرمايهگذاري، نهادهاي مالي وابسته به نهادهاي عمومي غيردولتي و بانكها، طرف اصلي تقاضا در بورس را تشكيل ميدهند؛ بنابراين طرف
تقاضاي عرضههاي بورسي سازمان خصوصيسازي (يا كل عرضههاي خصوصيسازي) نيز از اين تركيب مستثنا نيست. تكاليف بودجهاي خصوصيِسازي و دولتي بودن محض آن، خواه يا ناخواه اين سازمان را نيز به سمت تعريف شاخص «موفقيت براساس ارزش سهام واگذارشده» سوق داده است. اشتباه بزرگي كه عدمخروج از آن منجر به خصوصيسازي ناقص ميشود و مبرهن است كه در اين صورت آثار مثبت خصوصيسازي كامل را نميتوان از اين فرآيند ناقص انتظار داشت. شاخصه موفقيت هر فرآيند بايد براساس اهداف آن فرآيند تعريف شود؛ يعني اگر هدف خصوصيسازي ارتقاي كارآيي بنگاه است، ميزان موفقيت در اين امر نشاندهنده نمره قبولي خصوصيسازي است، اما آنچه زجرآور است، افتادن خصوصيسازي در قله درآمدي و انكار اين موضوع بديهي، غيرقابل باور است. تاكيد متوليان اين فرآيند به ارزش سهام واگذارشده و ميزان رشد آن و نيز ميزان واريزي به خزانه بابت تحقق تكليف بودجهاي و تمركز نهادهاي پاسخ خواه و ناظر بر همين عناوين، نشاندهنده قرار داشتن خصوصيسازي در اين دام است، البته و متاسفانه اين اتفاق به دنبال تناقض اهداف در اسناد بالادستي و نداشتن تمركز استراتژيستهاي موضوع بر وحدت هدف پديد آمده است
(رجوع شود به مقاله هدف واحد، حلقه مفقوده خصوصيسازي، دنياي اقتصاد، 21/6/89) با اين تفاسير نتيجه گرفته ميشود رونق بورس، رونق خصوصيسازي را به همراه دارد؛ بنابراين خصوصيسازي نيز به جمع «گاو دوست»هاي بازار اضافه ميشود. خصوصيسازي نيز بازار را «گاو» ميخواهد؛ بنابراين دقت ميكند كه به گونهاي عرضه نكند كه بازار از اين حالت خارج شود، خواه اسمش «رصد بازار» باشد يا چيز ديگر! مهم آن است كه بزرگترين عرضهكننده نيز بازار را بدون اهميت چرايي آن، «گاوي» و در شرايط رونق ميپسندد.
6- ركود در بازارهاي موازي: بازار مسكن، ارز، طلا، خودرو در شرايط ركود به سر ميبرند. علت اين موضوع ربطي به اين نوشتار ندارد، آنچه در اين محل قابل نتيجهگيري است حركت نقدينگي به سمت بازار سهلالوصول بورس است. البته همان گونه كه عنوان شد احتمالا نقدينگي بازار در حالت استارت براي جابهجايي است كه به محض دريافت نشانههاي رونق در بازارهاي ديگر به آن سو چرخش خواهد كرد.
به نظر ميرسد بازار ارز در كوتاهمدت محتملترين گزينه باشد، زيرا با اثر تورمي هدفمندسازي يارانهها احتمال تضعيف پولي ملي، قوي است؛ بنابراين تبديل سبد پولي از ريال به دلار ميتواند از كاهش ارزش آن جلوگيري كند و ديگر اينكه كسري بودجه دولت با تبديل دلارهاي نفتي به ريال بالاتر (اگرچه كسري بوده پنهان در پي دارد) قابلجبران است و سياست توزيع پول دولت از اين طريق قابل پيگيريتر خواهد بود و ديگر آنكه تلاش پارلمان بخش خصوصي (اتاق بازرگاني) و طرفداران نظريه كاهش قدرت ريال در برابر دلار به منظور بالا بردن توان صادراتي، در حال به ثمر رسيدن است به طوري كه احتمالا دولت در قالب برنامه پنجم توسعه ناچار به اصلاح نرخ ارز خواهد شد؛ بنابراين تبديل ريال به دلار موجب جلوگيري از كاهش ارزش آن در سبد پولي خواهد شد.
اما بازار مسكن به دليل افزايش بهاي تمامشده ساختوساز با توجه به طرح تحول اقتصادي و از طرفي كاهش تقاضا، شاهد شرايط «ركودي تورمي» (رشد قيمت در فضاي نبود تقاضا) خواهد بود كه به حركت درآمدن و تبديل اين وضعيت كمي سخت به نظر ميرسد.
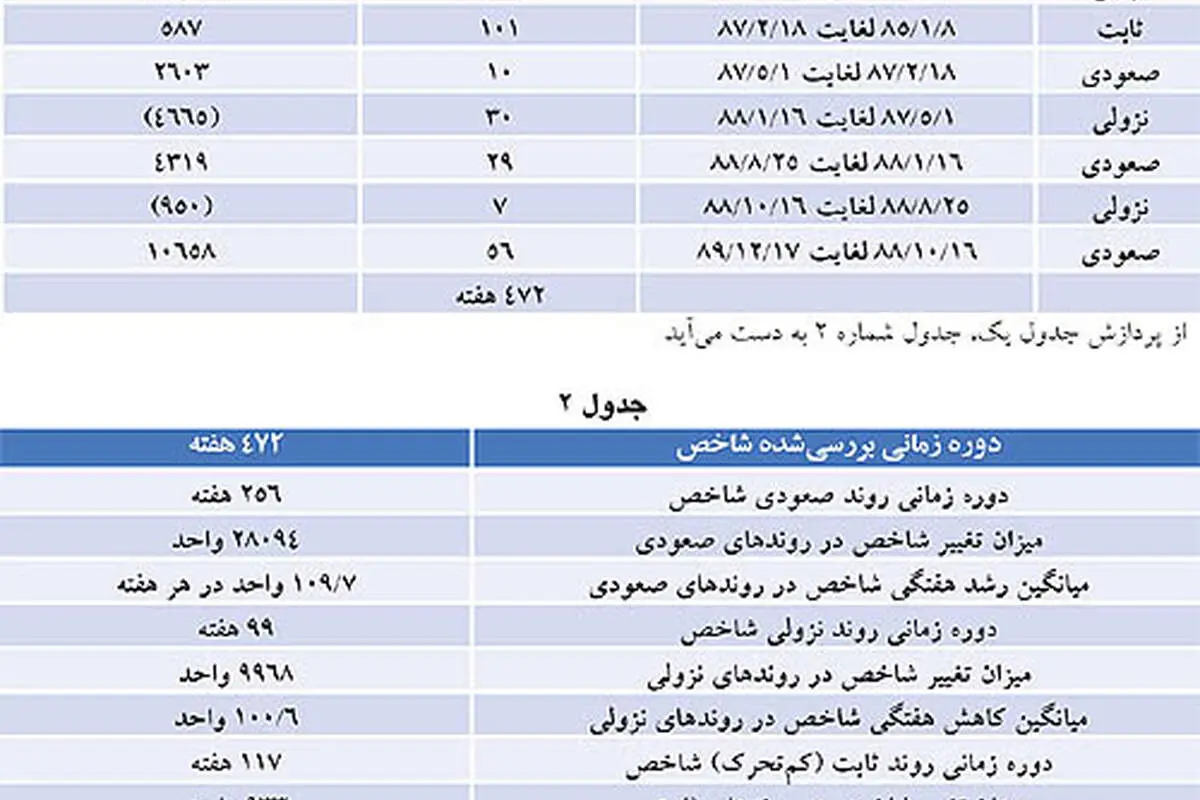
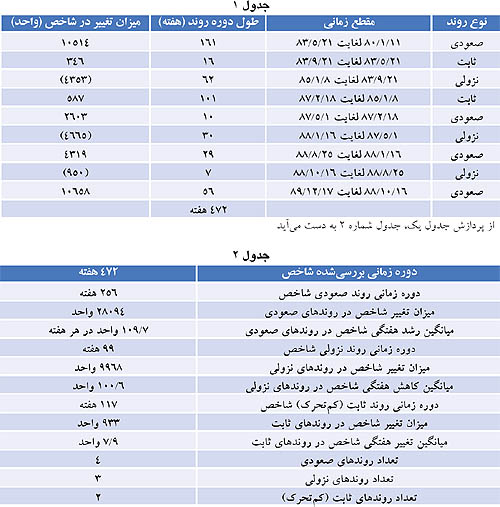
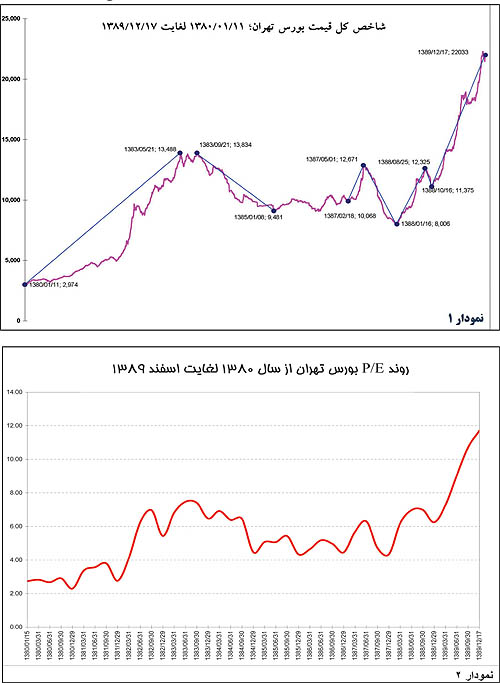
7- اقتصاد تورمي و تحليل شاخص كل بورس: رشد قيمتها و توالي سالانه آن به روندي تثبيتشده در كشور تبديل شده است. افكار عمومي به طور مطلق انتظار رشد قيمتي در كالاها و محصولات را دارند. شركتهاي بورسي نيز توليدكننده يا ارائهدهنده همين كالاها و خدمات هستند. اين توالي، انتظار رشد فروش شركتها را بدون توجه به حاشيه سود ناخالص دارد؛ بنابراين اصولا بورس تهران را ميتوان بازار گاوي دانست. نمودار يك نشاندهنده روند شاخص كل قيمت بورس تهران است. جدول يك نشاندهنده روندهاي نزولي و صعودي شاخص بر مبناي دوره زماني است.
بررسي روند تغييرات شاخص كل قيمت در بازه زماني 10 ساله اخير نشان ميدهد اين شاخص در طول اين دوره در 9 روند، قابل تعريف است. 4 روند صعودي، 3 روند نزولي و 2 روند كمتحرك. در تحليل تكنيكال و مباحث مربوط به بررسي روندها اصولا به تغييراتي، روند گفته ميشود كه ابتداي آنها با يك مسير برگشتي آغاز شده باشد مثلا يك روند نزولي با دوره زماني مشخص و تغيير عددي قابلاتكا برگشت خورده و يك حركت صعودي با همين تعاريف آغاز شود.
بزرگتر ببنید
بر اين اساس بازار در 9 روند ياد شده بالا خلاصه ميشود و در اين بررسي به نكات قابلتوجهي ميتوان برخورد كرد. اين نوشتار قصد ورود به تحليل تكنيكال شاخص ندارد، اما اشارهاي گذرا به اين مهم انجام ميدهد. روند نزولي منتهي به 16/1/80 در تحليل تكنيكال و با استفاده از اصول خطوط فيبوناچي به طور واضح نشان ميداد كه اگر برگشت صورت پذيرد، اين برگشت تا نقاط مقاومت 9885 و 11064 و به احتمال قويتر تا حدود 12500 پيشروي كند كه البته اين اتفاق 8 ماه بعد و در نقطه 12353 به تحقق پيوست. در ابعاد وسيعتر با در نظر داشتن خطوط مقاومت بزرگتر در درصد 8/161 فيبوناچي، پيشبيني رسيدن شاخص به عدد 20959 انجام شد كه اين اتفاق هم بعد از 2 سال و در زمستان 1389 به وقوع پيوست. مقاومت بعدي را ميتوان نقطه 28965 شاخص دانست كه در صورت گذر شاخص از مقاومت فعلي بايد در انتظار دستيابي به شاخص 29 هزار واحدي بود كه البته بايد در نظر داشت كه آيا مسائل بنيادي بازار به اين روند و شكستن اين مقاومت كمك ميكند يا خير؟ آنچه ديده ميشود بازي قيمت تمامي سهمها در سقف قيمت است كه همين مساله ترديدها را جدي ميكند و اين انتظار را ايجاد ميكند كه اگر رشد مجددي
در بازار مشاهده شود اين رشد منوط به عوامل برونبازاري (مانند فشار نقدينگي موازي) خواهد بود، اما اگر اين اتفاق نيفتد و بازار برگشت بخورد، آن گاه انتظار ميرود شاخص تا حوالي اعداد 16200 و 12900 ريزش را تجربه كند. تحليل تكنيكال ارتباط موثر و مستقيم با كارآ بودن بازار دارد. به هر ميزان كه بازار در شرايط رقابتي باشد و معاملات انجامشده در آن منطبقتر با نظام بازار رقابتي باشد و حجم دادوستد رواني داشته باشد، آن گاه تحليل تكنيكال نيز كارآتر خواهد بود.
به جدول يك و دو باز ميگرديم. از مجموع 472 هفته بررسيشده (10 سال)، بازار در 256 هفته روند صعودي داشته است كه در اين 256 هفته، 28094 واحد رشد را تجربه كرده است؛ يعني ميانگين 7/109 واحد در هر هفته. روندهاي نزولي نيز در 99 هفته اتفاق افتاده است، در اين 99 هفته 9968 واحد ريزش شاخص مشاهده ميشود كه ميانگين هفتگي 6/100 واحد را رقم ميزند، نكته قابلتامل ميانگين رشد و ريزش هفتگي يكسان در روندهاي صعودي و نزولي است. اين مطلب به گونهاي سرعت رشد و ريزش برابر را نمايش ميدهد؛ يعني بازار در روندهاي صعودي و نزولي به يك سرعت ادامه مسير ميدهد. اين نكته را ميتوان مرتبط با ساختار بازار، استفاده از سقف و كف دستوري قيمت، مكانيزم حجم مبنا و ساير موارد از اين دست دانست. بازار در 2 مقطع و در مجموع به مدت 117 هفته روند كمتحرك را دنبال ميكرده كه در اين دوره 117 هفتهاي، شاخص به طور ميانگين هفتهاي 9/7 واحد نوسان داشته است.
قرار داشتن 25 درصد زمان بازار (در طول 10 سال اخير) در شرايط كمتحركي نشان ميدهد كه بازار در دوره استراحت، زمان فراواني را ميتواند از سرمايهگذاران بگيرد. مجموع آنچه عنوان شد ما را به اين نتيجه ميرساند كه براساس تحليل شاخص، بورس تهران را ميتوان اصولا يك «بازار گاوي» دانست. در 10 سال اخير هفتههاي مثبت بازار 5/2 برابر هفتههاي منفي بازار بوده است و واحدهاي مثبت ثبت شده در روند صعودي، 8/2 برابر واحدهاي منفي ثبتشده در روند نزولي بوده است. به دلايل ياد شده سابق ميتوان نتيجه گرفت يك «اجمالسازي» در بازار سرمايه اتفاق افتاده است؛ يعني نوشته يا نانوشته، «منافع» اركاني بازار اعم از ناظر، هادي، مجري، سياستگذار، سرمايهگذار و سرمايهپذير به گونهاي بر هم منطبق شده است و حاصل اين انطباق، توافق بر «گاو» خواهي بازار بوده است.
البته طبيعي است كه همه در هر كجاي دنيا بازارهايشان را در شرايط رونق يعني «گاو» ميخواهند، اما براي داشتن اين شرايط اقدام به دستكاريهاي دستوري نميكنند و بازارها را از مسير اصلي خود منحرف نميكنند. بايد قبول كرد يك بازار نزولي، اما منطبق بر منطق و نظم و واقعيت بسيار بهتر از يك بازار صعودي اما بيمنطق است. در بازار نزولي منطقي شما دلايل ركود و افت را ميدانيد و قابليت تحليل داريد كه در صورت برطرف شدن اين دلايل، شرايط رونق به وجود ميآيد، اما در بازار صعودي بيمنطق شما تنها در مسير رود شنا ميكنيد و براي حركات خود هيچ دليلي نداريد، در اين شرايط شكستها بسيار سخت و جبرانناپذير خواهد بود. دست بردن در نحوه محاسبه شاخص، چشمپوشي از شاخص سهام شناور آزاد، استفاده از مكانيزمهاي كنترلي غيربازاري شايد بتواند شكل ظاهري بازار را موجه كند، اما باطن بازار را اصلاح نميكند. باطن بازار همان تبديل شدن بورس به محلي براي جمعآوري نقدينگي پراكنده در جامعه و سوق دادن آن به سمت توليد است كه نتيجه اين موضوع به توسعه ملي منتهي ميشود.
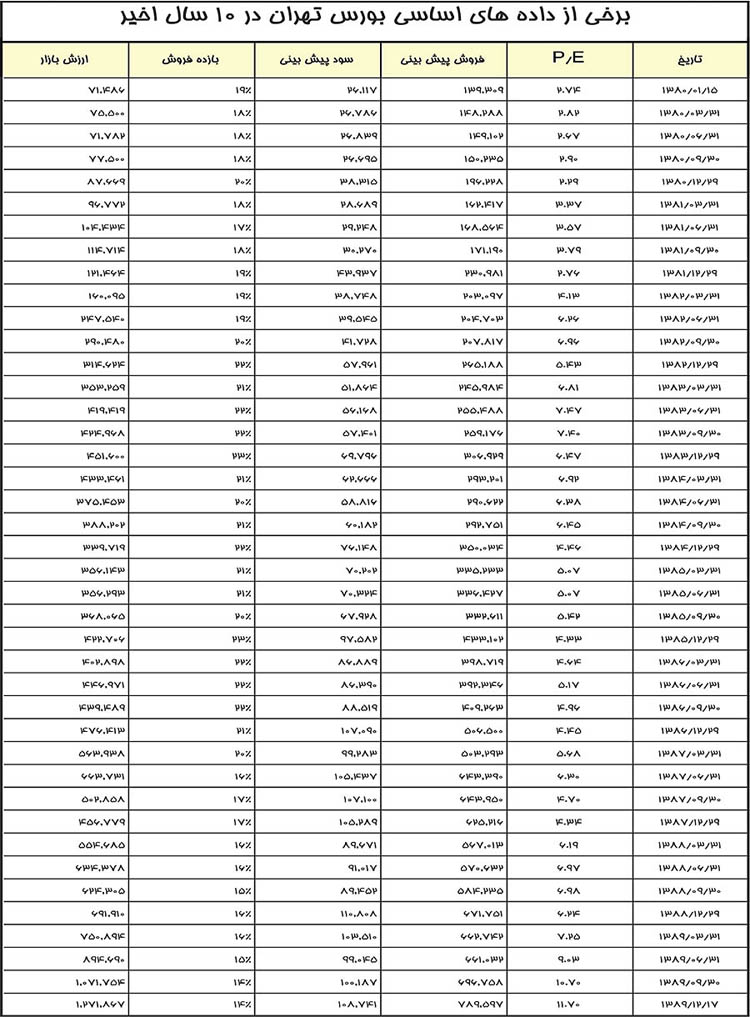
8- روند P/E و ارزش بازار: بازار كارآ قيمت سهام را تابعي از بازدهي فعلي و انتظارات آتي از آن ميداند. بازدهي كه با يك حاشيه معقول از نرخ بازده بدون ريسك (اوراق مشاركت) ميل سرمايهگذاران را به سرمايهگذاري جلب كند. جدول 3 روند P/E، پيشبيني فروش، پيشبيني سود، بازده فروش و ارزش بازار را در 10 ساله اخير و در فواصل زماني 3 ماهه نمايش ميدهد. نمودار 2 نيز روند تغييرات P/E (نسبت قيمت به سود هر سهم) را نمايش ميدهد (به دليل عدم انسجام در گزارشهاي توليدي و دستگاههاي مربوط ممكن است ارقام در مواردي دچار انحراف باشد، به دليل آنكه انحراف احتمالي به هيچ وجه تاثير در تحليل ندارد و ارقام قابلاتكا است) جدول 2 نشان ميدهد كه نسبت P/E از ابتداي سال 80 تا نيمه اسفند 89 در يك حركت فزاينده از رقم 7/2 به 7/11 مرتبه رسيده است؛ يعني بازده 37 درصدي بازار (معدل كل بازار) به 5/8 درصد كاهش يافته است يعني در آن تاريخ اگر سهامداران را استفاده از EPS شركتها با توجيه بازده 37 درصدي اقناع ميكرد، اكنون اين رقم به 5/8 درصد توقع تقليل يافته است. اين اتفاق تنها در يك صورت در يك كشور رخ ميدهد كه انقلاب شكوفايي در آن رخ داده باشد، تورم
به شدت كاهش يافته و رونق اقتصادي اتفاق افتاده باشد. بر فرض اينكه اين اتفاقات هم افتاده باشد! آنگاه نرخ اوراق مشاركت نيز بايد كاهش مييافت كه مشاهده ميشود اين اتفاق نيفتاده و كماكان مابين 15 تا 17 درصد در نوسان است.
جدول 3 نشان ميدهد در حالي كه فروش پيشبيني شده شركتهاي بورسي روند افزايشي داشته است، اما بازده فروش كه همان نسبت سود به فروش است، روند نزولي داشته است. اين موضوع ميتواند بيانگر كاهش حاشيههاي سود در صنايع بورسي يا كششپذير بودن قيمت محصول اين صنايع باشد كه بررسي آن محل مجزا و مناسب خود را ميخواهد، اما تا اين حد بايد دانست كه اگر افزايش فروش با افزايش حجم روبهرو بوده باشد و كاهش سود به منظور گسترش بازار صورت گرفته باشد، اتفاق خوشايندي است، اما اگر كاهش بازده به دليل فشار هزينههاي عوامل توليد باشد، آن موقع اين مساله از منظر اقتصاد ملي قابلبررسي است.
در نهايت نگاه كلي به شرايط اقتصاد و اتفاقات با اهميتي كه در سالهاي اخير افتاده است، اين توقع را ايجاد ميكند كه اگر بورس تهران روند نزولي هم نداشته باشد لااقل روند صعودي خيرهكننده نبايد داشته باشد؛ يعني بازار بايد «خرس» باشد اگر هم خرس نيست بايد در مسير كمتحركي و ترديد در حركت باشد نه آنكه مانند يك سال اخير شرايط «گاوي» آن هم با اين شيب را طي كند. چه خوب است كه نظرات مخالف با اين موضوع دلايل منطقي خود را مبنيبر چرايي اين حركت مطرح كنند.
دلايلي كه از درون همين بازار برخاسته باشد نه مانند فشار نقدينگي و ركود بازارهاي موازي.
آنهايي كه با بازارهاي بينالمللي ارتباط دارند درك ميكنند كه نوسانات يك سال اخير قيمتي در بازار به گونهاي بوده است كه «سرمايهگذاران بينالمللي» و «بورسبازان» را تحريك و از خود بيخود ميكند.
رشدهاي متوالي 4 درصد روزانه، دستورالعمل گره معاملاتي منتهي به بازدههاي 12 درصد روزانه و بسياري موارد ديگر همگي دالبر ايجاد بازاري نه به منظور سوق دادن منابع به چرخه توليد، بلكه بازاري به عنوان «بهشت نوسانگيران» است. عواملي كه شرح داده شد را ميتوان برخي از دلايل چگونگي و چرايي اكنون بورس دانست علاوهبر آن عواملي مانند دولتي بودن بورس، عمق بازار، نامتناسب بودن قانون تجارت و باز و بسته كردن نمادها در شرايط خاص را ميتوان از جمله عواملي نام برد كه بازار را از قاعده خارج ميكند و سبب ميشود بازار نه براساس ذات خود، بلكه بر اثر عوامل جانبي دچار رشد يا ركود شود. اينگونه است كه ميتوان بازار را «خرسي» در لباس «گاو» دانست.
سيدمهدي سديدي
پژوهشگر بازار سرمايه
S.m.asdidi@gmail.com