
چک رمزدار چیست و حذف آن چه اثری بر معاملات مسکن و خودرو دارد؟
بانک مرکزی تبادل چک رمزدار بینبانکی را از دی ۱۴۰۵ ممنوع میکند. قرار است چک الکترونیکی و سامانههای پایا و ساتنا جای آن را بگیرند
فرارو- بانک مرکزی همزمان با اجرای برنامه کاهش برگههای دستهچک کاغذی و الزامی کردن چک الکترونیکی از مهر ۱۴۰۵، تصمیم گرفته ممنوعیت کامل تبادل چک رمزدار (بینبانکی) را از دیماه ۱۴۰۵ اجرا کند.
به گزارش فرارو؛ این تصمیم که بخشی از قانون جدید چک است و در راستای هوشمندسازی نظام پرداخت کشور اتخاذ شده ابهاماتی را برای خریداران ملک، خودرو و فعالان بازار ایجاد کرده است. در ادامه بررسی میکنیم که چک رمزدار چیست، چرا بانک مرکزی تصمیم به حذف آن گرفته و چه ابزارهایی جایگزین آن خواهند شد.
چک بینبانکی (رمزدار) چیست و چرا حذف آن بازار را نگران میکند؟
چک رمزدار (که در عرف بازار به آن چک بینبانکی نیز میگویند) چکی است که بنا به درخواست مشتری، توسط یک بانک و به عهده یکی از بانکهای دیگر صادر میشود. برخلاف چکهای عادی، وصول وجه چک رمزدار توسط بانک صادرکننده تضمین میشود و امنیت بسیار بالایی در پرداختهای کلان دارد.
اصلیترین کاربرد چک رمزدار در معاملات بزرگ نظیر خرید و فروش مسکن، خودرو، طلا و خریدهای عمده بنکداری بود؛ جایی که خریدار به جای حمل پول نقد، چک تضمینشده بینبانکی را به فروشنده تحویل میداد.
چرا بانک مرکزی بر ممنوعیت چک رمزدار اصرار دارد؟
ممنوعیت تبادل چک رمزدار بخشی از برنامه بانک مرکزی برای بستن روزنههای فساد، افزایش سرعت تسویه مالی و مبارزه با پولشویی محسوب میشود. مهمترین دلایل این تصمیم عبارتند از:
- حذف خطرات فیزیکی و کاغذ: امکان سرقت، مفقودی، جعل برگه یا درج اشتباه مشخصات در چکهای کاغذی همیشه وجود داشت.
- افزایش سرعت تسویه: وصول چک رمزدار کاغذی نیازمند مراجعه به شعبه و پردازش در سامانه چکاوک بود که حداقل چند ساعت تا یک روز زمان میبرد، اما سامانههای دیجیتال تسویه را آنی میسازند.
- شفافیت کامل مالی و مبارزه با پولشویی: در چک رمزدار کاغذی، گاهی دستبهدست شدن برگه چک باعث گم شدن مسیر اصلی حرکت پول میشد. در سامانه آنلاین، تمام تراکنشها مستقیما به کد ملی، شناسه یکتای معامله و ذینفع واقعی گره میخورند.
 ممنوعیت تبادل چک رمزدار بخشی از برنامه بانک مرکزی برای مبارزه با پولشویی است
نقش حذف چک بینبانکی کاغذی در مبارزه با پولشویی و فرار مالیاتی
علت اصلی حذف چک رمزدار و انتقال آن به سامانههای هوشمند دیجیتال، افزایش شفافیت مالی است. بانک مرکزی به این ترتیب چند هدف را دنبال میکند:
- حذف حسابهای اجارهای: سیستمهای آنلاین هوشمند با تطابق آنی کد ملی و شماره حساب، اجازه جابهجایی پول به نام اشخاص صوری یا حسابهای اجارهای را نمیدهند.
- ثبت لحظهای ذینفع واقعی: در سامانههای دیجیتال، صادرکننده باید علت معامله و شناسه ذینفع نهایی را ثبت کند، بنابراین روند حرکت نقدینگی برای بانک مرکزی کاملا شفاف خواهد بود.
- کشف هوشمند تراکنشهای مشکوک: سامانه آنلاین با تحلیل رفتار مالی افراد، تراکنشهای مشکوک یا خارج از سقف اعتباری و پرونده مالیاتی فرد را به صورت خودکار شناسایی کرده و جلوی فرار مالیاتی در خریدهای بزرگ را میگیرد.
بهترین جایگزینهای چک رمزدار برای خرید ملک، خودرو و معاملات کلان
معاملات بزرگ با ممنوعیت چک رمزدار از دی ۱۴۰۵ متوقف نمیشوند بلکه مشتریان بانکها میتوانند سراغ بسترهای امن دیگری بروند:
- چک الکترونیکی (دیجیتال): چکهای دیجیتالی که هم قابلیت تضمین بانکی دارند و هم بدون نیاز به مراجعه به شعبه، به صورت آنی نقد میشوند.
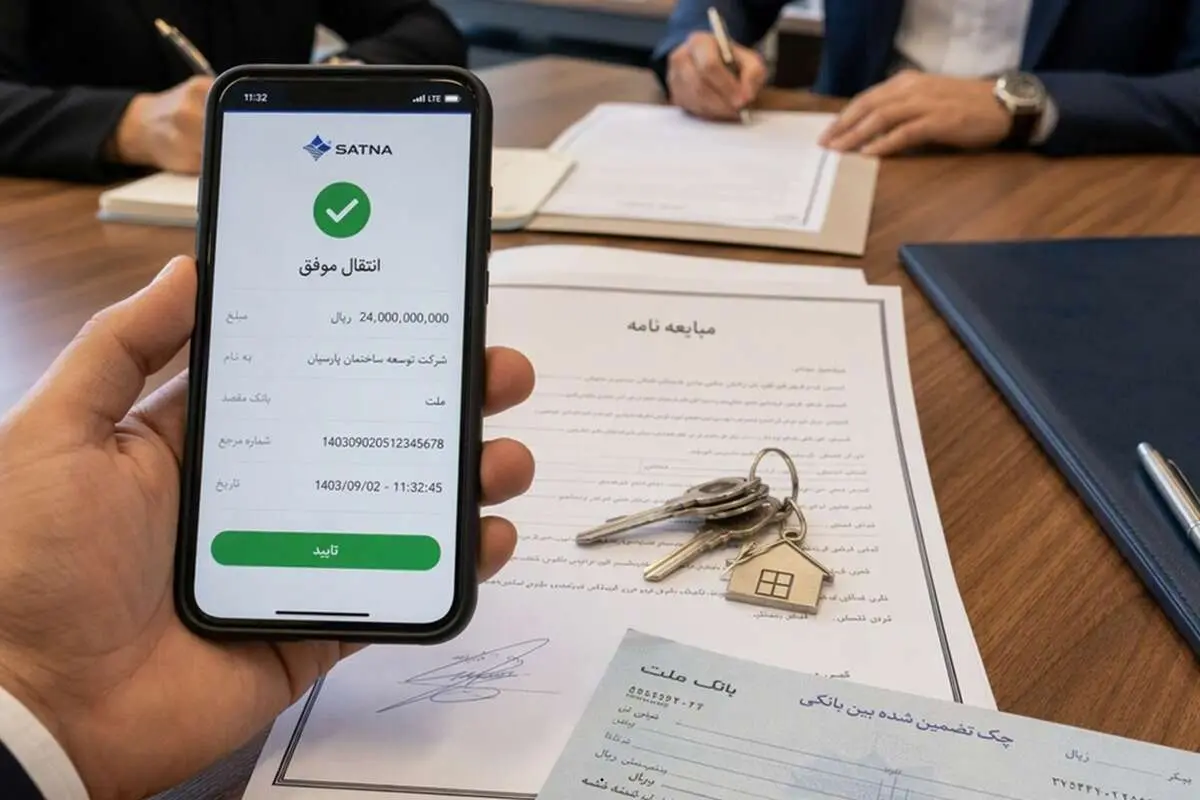
- سامانههای ساتنا و پایا: انتقال مستقیم و الکترونیکی وجه بین حسابها با سقفهای جدید و متناسب با معاملات کلان
- حوالههای هوشمند بین بانکی: ابزارهای نوین پرداخت آنی در همراه بانکها که مخصوص تسویه مبادلات بزرگ طراحی شدهاند.
بنابراین خریداران و فروشندگان در بازار تغییر عجیب و غریبی را احساس نمیکنند. قرار است از دی ۱۴۰۵ تنها جابهجایی برگه فیزیکی چک رمزدار حذف شود و معاملات با تایید الکترونیکی چندثانیهای در اپلیکیشنهای بانکی پیش برود.