
هشدار معاون ارزی اسبق بانک مرکزی درباره پیامدهای سرکوب نرخ سود:
وقتی نرخ سود واقعی منفی است، بانکها هم خریدار طلا و ارز میشوند / نرخ سود بانکی باید بالاتر از تورم بایستد / در اقتصاد تورمی، بازپرداخت بدهی بانکی حتی با جریمه دیرکرد صرفه ندارند
کارشناس ارشد مسائل ارزی و بانکی معتقد است که وقتی تورم بسیار بالاتر از نرخ سود تسهیلات است، نگهداری پول نزد بدهکار سودآورتر از تسویه بدهی میشود و همین سازوکار، منابع شبکه بانکی را قفل میکند. زمانی که نرخ سود سپردهها از تورم عقب میماند، تعادل بازارهای موازی به هم میریزد و نمیتوان با نرخهای دستوری جلوی هجوم سرمایهها به سمت داراییهای امن را گرفت.
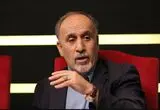
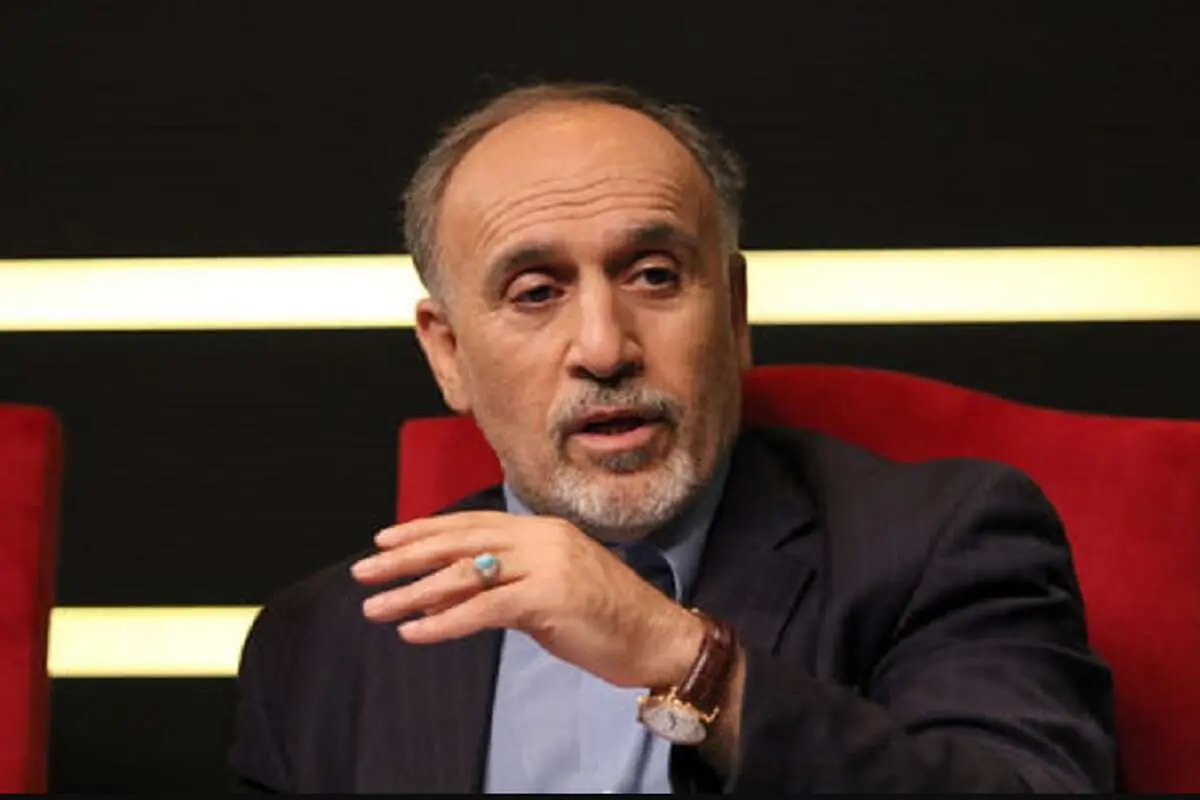
به گزارش فرارو، کمال سیدعلی، معاون ارزی اسبق بانک مرکزی، معتقد است سیاست سرکوب نرخ سود در شرایط تورمی، موجب برهم خوردن تعادل میان بازارهای موازی و خروج منابع از شبکه بانکی میشود. به گفته او، زمانی که نرخ سود سپردهها از نرخ تورم عقب میماند، نگهداری پول در بانک برای سپردهگذاران و حتی برخی بدهکاران بانکی صرفه اقتصادی ندارد و همین مسئله میتواند به تشدید ناترازی بانکها و حرکت نقدینگی به سمت بازارهایی مانند ارز و طلا منجر شود.
ضرورت بازگشت تعادل به بازارهای موازی
کمال سیدعلی درباره سیاست افزایش نرخ سود بانکی و تأثیر آن بر بازارهای موازی گفت: «در اقتصاد چند بازار موازی در کنار یکدیگر وجود دارند و نمیتوان این بازارها را مستقل از هم بررسی کرد. در یک اقتصاد سالم، بازارها باید بتوانند با یکدیگر رقابت کنند و به تعادل برسند.»
او افزود: «برای مثال، زمانی که یک بازار با جهش قابل توجه قیمت مواجه میشود، ممکن است سایر بازارها برای مدتی از آن عقب بمانند، اما در بلندمدت و در شرایطی که اقتصاد از سازوکارهای صحیح برخوردار باشد و نرخها به شکل دستوری سرکوب نشوند، این بازارها به یکدیگر نزدیک خواهند شد.»
وی با اشاره به تحولات بازارهای دارایی ادامه داد: «برای نمونه، بازار بورس در مقطعی از سایر بازارها عقب مانده بود، اما در ادامه توانست بخشی از این فاصله را جبران کند. بازار مسکن نیز که در دورهای از سایر بازارها عقبتر بود، در مقاطعی تلاش کرد این فاصله را کاهش دهد. بنابراین نمیتوان انتظار داشت با سرکوب نرخها، تعادل میان بازارهای مختلف برای مدت طولانی حفظ شود.»
نرخ سود باید از تورم عقب نماند
معاون ارزی اسبق بانک مرکزی با تأکید بر ضرورت تناسب نرخ سود بانکی با شرایط تورمی کشور گفت: «در یک اقتصاد سالم، اگر نرخ سود پایینتر از نرخ تورم باشد، امکان کنترل پایدار تورم دشوار خواهد شد. به اعتقاد من، نرخ سود باید بالاتر از نرخ تورم قرار بگیرد؛ زیرا در غیر این صورت، جابهجایی سرمایه میان بازارهای مختلف اتفاق میافتد و تعادل اقتصادی برهم میخورد.»
به گفته سیدعلی: «یکی از اشتباهات بزرگ سیاستگذاری اقتصادی در سالهای گذشته، سرکوب نرخ ارز و نرخ سود بوده است. این سیاست همچنان ادامه دارد، در حالی که نمیتوان نرخها را به شکل دستوری پایین نگه داشت و انتظار داشت سایر بخشهای اقتصاد نیز بدون مشکل به فعالیت خود ادامه دهند.»
وی با اشاره به نگرانیها مطرح شده درباره افزایش نرخ سود و تأثیر آن بر بخش تولید، گفت: «مخالفان افزایش نرخ سود معمولاً استدلال میکنند که این اقدام هزینه تأمین مالی تولید را بالا میبرد و به فعالیت بنگاههای اقتصادی آسیب میزند. این نگرانی قابل بررسی است، اما باید به مسئله دیگری نیز توجه کرد؛ اینکه چرا برخی تسهیلاتگیرندگان با وجود دریافت منابع بانکی، انگیزه کافی برای بازپرداخت بدهیهای خود ندارند.»
چرا بازپرداخت بدهی بانکی صرفه اقتصادی ندارد؟
این تحلیلگر حوزه اقتصاد تاکید کرد: «وقتی تسهیلاتگیرنده در شرایط تورمی با نرخهای سود نسبتاً پایین از بانک تسهیلات دریافت میکند، ممکن است حتی پرداخت سود و جریمه دیرکرد نیز برای او مقرونبهصرفه باشد که منابع را نزد خود نگه دارد و بدهی را بازپرداخت نکند. برای مثال، وقتی تورم در سطوح بسیار بالا قرار دارد، فردی که تسهیلاتی با نرخ سود ۲۵ یا ۳۰ درصد دریافت کرده است، ممکن است با وجود پرداخت جریمه دیرکرد، همچنان از نگهداری آن منابع منتفع شود.»
او ادامه داد: «در چنین شرایطی، هزینه واقعی استفاده از منابع بانکی برای بدهکار کمتر از منفعتی است که از نگهداری پول در اقتصاد تورمی به دست میآورد. یکی از دلایل بازنگشتن منابع و مطالبات ریالی و ارزی به شبکه بانکی همین مسئله است. بنابراین نمیتوان صرفاً با نگاه به هزینه تسهیلات برای تولیدکننده، درباره سیاست نرخ سود تصمیم گرفت و باید آثار آن بر کل نظام بانکی و اقتصاد نیز بررسی شود.»
وی با اشاره به رفتار برخی بانکها در بازارهای دارایی گفت: «حتی خود بانکها نیز در شرایط فعلی به سمت خرید ارز، طلا و سایر داراییها حرکت میکنند. دلیل این مسئله آن است که بانکها میدانند با نرخهایی که برای سپردهها پرداخت میکنند و تسهیلاتی که در اختیار مشتریان قرار میدهند، نمیتوانند مشکلات مالی خود را به شکل مناسبی مدیریت کنند و همچنان با ناترازی مواجه خواهند بود.»
سیدعلی تصریح کرد: «اگر قرار باشد اقتصاد در مسیر صحیح حرکت کند، نرخ سود سپردهها و تسهیلات بانکی باید متناسب با شرایط سایر بازارها تعیین شود و امکان رقابت داشته باشد. نمیتوان یک بازار را با سیاستهای دستوری محدود کرد و انتظار داشت سرمایهها در همان بازار باقی بمانند. تا زمانی که میان نرخ سود، تورم و بازدهی بازارهای مختلف تناسب برقرار نشود، جابهجایی سرمایه و مشکلات ناشی از آن ادامه خواهد داشت.»