
اشتباهات رایج در سرمایهگذاری روی مس که سرمایه را نابود میکند
مس یک کالای صنعتی است و تقاضای آن با فعالیتهای ساختمانی، تولید صنعتی، شبکههای برق و وضعیت اقتصاد جهانی ارتباط دارد. در طرف دیگر، تولید معادن، اختلال زنجیره تامین و موجودی انبارها بر عرضه اثر میگذارند. به همین دلیل، رشد بلندمدت مصرف الزاماً به معنای افزایش بدون وقفه قیمت نیست.
در ایران، بخش مهمی از زیان سرمایهگذاران مس نه از خود این فلز، بلکه از انتخاب روش نامناسب، نادیدهگرفتن نرخ ارز، تمرکز بیش از حد، هزینههای پنهان و ورود با پول قرضی ناشی میشود. قیمت جهانی مس تنها یکی از متغیرهای بازده است؛ سرمایهگذار ایرانی باید همزمان ریسک ارزی، نقدشوندگی، هزینه نگهداری و اعتبار ابزار سرمایهگذاری را نیز بسنجد.
بنابراین، صرف شنیدن خبرهایی درباره توسعه زیرساخت، خودروهای برقی یا محدودیت عرضه، مبنای کافی برای خرید نیست. تصمیم درست با پاسخ به سه پرسش آغاز میشود: روی «قیمت مس» سرمایهگذاری میکنیم یا سهام یک شرکت مسی؟ افق زمانی چقدر است؟ و در چه شرایطی از سرمایهگذاری خارج خواهیم شد؟
چرا سرمایهگذاری در مس به تحلیل چندلایه نیاز دارد؟
مس یک کالای صنعتی است و تقاضای آن با فعالیتهای ساختمانی، تولید صنعتی، شبکههای برق و وضعیت اقتصاد جهانی ارتباط دارد. در طرف دیگر، تولید معادن، اختلال زنجیره تامین و موجودی انبارها بر عرضه اثر میگذارند. به همین دلیل، رشد بلندمدت مصرف الزاماً به معنای افزایش بدون وقفه قیمت نیست.
قیمتهای مرجع بازار جهانی را میتوان در صفحه رسمی بورس فلزات لندن بررسی کرد. بااینحال، بازده سرمایهگذار ایرانی علاوه بر قیمت دلاری مس به تغییر نرخ ارز و هزینه ابزار انتخابی وابسته است:
بازده خالص ریالی ≈ [(۱ + بازده دلاری مس) × (۱ + تغییر نرخ ارز) − ۱] − مجموع هزینهها
برای مثال، اگر قیمت دلاری مس ۱۰٪ افزایش پیدا کند و نرخ ارز نیز ۲۰٪ بالا برود، اثر ترکیبی این دو عامل حدود ۳۲٪ خواهد بود؛ البته هزینههای معامله و سایر عوامل میتوانند بازده نهایی را کاهش دهند.
این رابطه نشان میدهد چرا مقایسه ساده قیمت خرید و فروش مس میتواند گمراهکننده باشد. حتی حرکت مطلوب قیمت جهانی ممکن است با هزینه بالا یا تغییر نامساعد ارز خنثی شود.
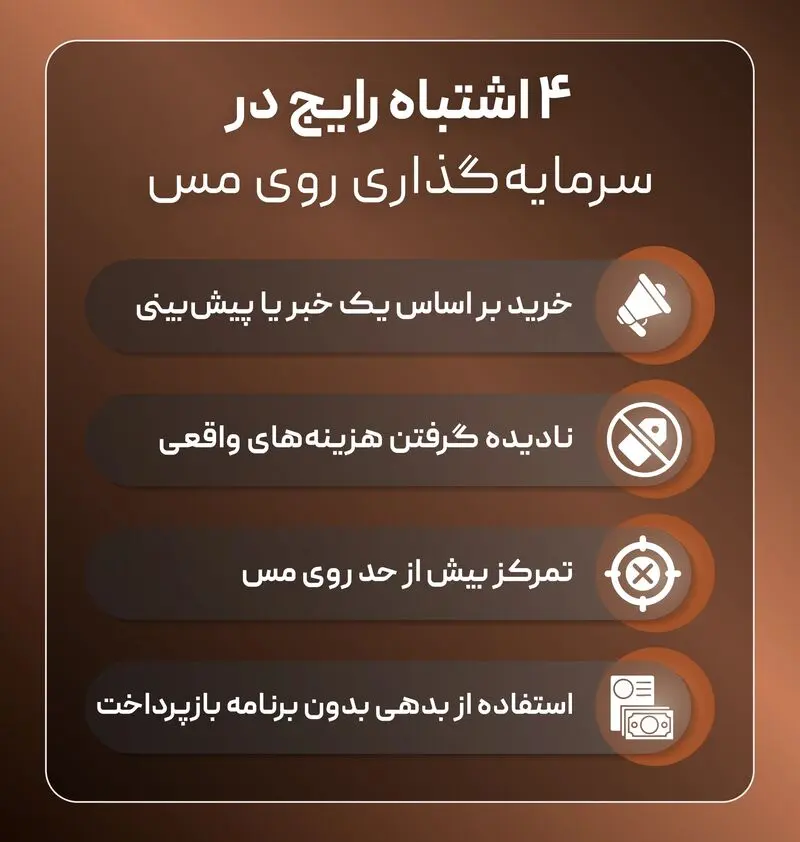
اشتباهاتی که زیان سرمایهگذاری در مس را تشدید میکنند
سرمایهگذاری در مس، مانند هر بازار دیگری، با ریسکهایی همراه است. برخی اشتباهات میتوانند هزینه و احتمال زیان را افزایش دهند که مهمترین آنها را در ادامه بررسی میکنیم.
خرید صرفاً بر اساس خبر و پیشبینی قیمت
روایتهایی مانند کمبود عرضه یا افزایش مصرف، زمانی ارزش تحلیلی دارند که اثر آنها پیشتر در قیمت منعکس نشده باشد. گزارشهای بازار کالاهای بانک جهانی نیز نشان میدهند تحلیل فلزات باید در چارچوب رشد اقتصادی، تقاضای صنعتی و شرایط عرضه انجام شود؛ نه با تکیه بر یک خبر منفرد.
یکساندانستن مس فیزیکی، سهام و ابزارهای مالی
خرید کاتد یا مفتول، سرمایهگذاری در سهام شرکت معدنی و استفاده از ابزار مالی مرتبط با مس، ریسکهای یکسانی ندارند.
در بازار سرمایه ایران، گواهی سپرده مس کاتد نیز یکی از روشهای معامله مس است. در این روش، سرمایهگذار بهجای خرید و نگهداری مستقیم مس، گواهی سپرده کالایی مرتبط با مس کاتد را معامله میکند. بنابراین، این ابزار از نظر نحوه معامله، هزینهها و شرایط خروج با خرید فیزیکی مس تفاوت دارد
مس فیزیکی با اصالت کالا، حمل، انبارداری و فروش مجدد درگیر است. سهام شرکت مسی نیز علاوه بر قیمت فلز، از مدیریت، هزینه انرژی، بدهی، تولید و مقررات اثر میپذیرد. Investopedia درباره سرمایهگذاری در مس نیز بر تفاوت مسیرهای مواجهه با این بازار تاکید دارد.
نادیدهگرفتن بهای تمامشده
در خرید فیزیکی باید این محاسبه انجام شود:
بهای تمامشده = قیمت خرید + کارمزد + حمل + بیمه + نگهداری + مالیات و عوارض احتمالی
اگر سرمایهگذار فقط قیمت تابلو یا نرخ فروشنده را ببیند، نقطه سربهسر را اشتباه محاسبه میکند. ریسک ناخالصی، سرقت و دشواری فروش مقدار کم نیز باید پیش از معامله بررسی شود.
تمرکز بیش از حد و استفاده از اهرم
مس میتواند بخشی از سبد متنوع باشد، اما تبدیلکردن آن به کل سبد، سرمایهگذار را در برابر چرخه صنعت و ارز آسیبپذیر میکند. خطر زمانی بیشتر میشود که خرید با بدهی انجام شده باشد؛ زیرا اقساط موعد مشخص دارند، اما بازار موظف نیست تا آن زمان بازده مثبت ایجاد کند.
پیش از خرید مس چه مواردی را بررسی کنیم؟
نخست باید هدف سرمایهگذاری روشن باشد؛ برای مثال، ممکن است هدف فرد تنوعبخشی به سبد دارایی یا کسب بازده از تغییرات قیمت مس باشد. سپس روش دسترسی به مس باید با افق زمانی، میزان سرمایه و توان تحمل ریسک فرد متناسب باشد.
در مرحله بعد، عواملی مانند سرمایه موردنیاز، نقدشوندگی، هزینههای معامله و میزان درگیری با نگهداری فیزیکی باید بررسی شوند. برای سرمایهگذار غیرحرفهای، شفافیت قیمتگذاری، امکان خروج و هزینههای قابل پیشبینی میتواند اهمیت بیشتری از مالکیت مستقیم مس داشته باشد.
افرادی که قصد مقایسه مسیرهای سرمایهگذاری غیرمستقیم را دارند، میتوانند جزئیات طرح خرید مس گروه مالی کاریزما را در کنار گزینههای دیگر بررسی کنند. نکته اصلی، مطالعه سازوکار محصول، هزینهها، شیوه تسویه و ریسکهای آن است؛ نه تصمیمگیری صرفاً بر مبنای نام کالا.
|
موضوع بررسی |
پرسش ضروری |
|
ابزار |
بازده این روش دقیقاً به چه دارایی وابسته است؟ |
|
هزینه |
مجموع کارمزد و هزینه خروج چقدر است؟ |
|
نقدشوندگی |
فروش یا تسویه در چه شرایطی انجام میشود؟ |
|
ریسک |
چه عاملی میتواند سناریوی سرمایهگذاری را نقض کند؟ |
|
خروج |
حد زیان و زمان بازبینی تصمیم کجاست؟ |
تامین نقدینگی نباید به اهرم پرریسک تبدیل شود
یکی از اشتباهات رایج در سرمایهگذاری، نادیدهگرفتن نیاز به نقدینگی است. اگر فرد برای تأمین هزینههای ضروری مجبور به فروش دارایی در زمان نامناسب شود، ممکن است بخشی از زیان او ناشی از شرایط فروش باشد، نه صرفاً تغییر قیمت مس. داشتن ذخیره نقدی متناسب با مخارج و تعهدات میتواند احتمال چنین فروش اجباری را کاهش دهد.
دریافت وام یا اعتبار نیز باید با توجه به توان بازپرداخت بررسی شود. هزینه وام قطعی است، اما بازده مس به شرایط بازار بستگی دارد و تضمینی نیست. بنابراین، بازپرداخت بدهی نباید به افزایش قیمت مس وابسته باشد.
اگر برای تأمین نقدینگی به وام نیاز دارید، میتوانید شرایط وام کاریزما را از نظر مبلغ، هزینه، وثیقه و برنامه بازپرداخت بررسی کنید. استفاده از وام برای تأمین نقدینگی با خرید اهرمی مس متفاوت است و بهتر است تصمیم درباره دریافت بدهی، جدا از پیشبینی قیمت مس گرفته شود.
جمعبندی:
در نهایت، سرمایهگذاری سنجیده در مس بر پیشبینی قطعی قیمت استوار نیست. شناخت ابزار، محاسبه هزینه واقعی، تنوعبخشی و داشتن برنامه خروج، مهمتر از یافتن «بهترین زمان خرید» است. این مطلب توصیه شخصی سرمایهگذاری محسوب نمیشود و هر تصمیم باید با شرایط مالی و میزان ریسکپذیری فرد تطبیق داده شود.
سوالات متداول
آیا خرید مس فیزیکی برای سرمایهگذار خرد مناسب است؟
لزوماً نه. هزینه حمل و نگهداری، تشخیص اصالت و دشواری فروش میتواند برای سرمایهگذار خرد مهم باشد. پیش از خرید باید بهای تمامشده و مسیر فروش مجدد مشخص شود.
آیا افزایش نرخ ارز همیشه باعث سود سرمایهگذار مس میشود؟
خیر. بازده نهایی حاصل اثر همزمان قیمت جهانی، نرخ ارز، هزینهها و شیوه سرمایهگذاری است. افت قیمت جهانی یا هزینه بالا میتواند بخشی از اثر افزایش ارز را خنثی کند.
تفاوت خرید سهام شرکت مسی با سرمایهگذاری روی خود مس چیست؟
سهام شرکت علاوه بر قیمت مس، از تولید، هزینه انرژی، بدهی، مدیریت و مقررات تاثیر میپذیرد. بنابراین بازده آن الزاماً همجهت و هماندازه تغییر قیمت مس نیست.
مهمترین نشانه ورود هیجانی به بازار مس چیست؟
تصمیمگیری بر اساس یک خبر، نداشتن برنامه خروج و اختصاص بخش بزرگی از سرمایه به یک معامله، مهمترین نشانههای ورود هیجانی هستند.
آیا سرمایهگذاری در مس برای همه افراد مناسب است؟
خیر. میزان ریسکپذیری، افق سرمایهگذاری، نیاز به نقدینگی و روش دسترسی به مس باید پیش از تصمیمگیری بررسی شود. مس یک دارایی صنعتی است و قیمت آن میتواند تحت تأثیر شرایط اقتصاد جهانی، عرضه و تقاضا و نرخ ارز تغییر کند.